
SSBJ基準とは?開示基準や義務化スケジュールを解説
SSBJ基準とは?開示基準や義務化スケジュールを解説

2025年3月5日に公表されたSSBJ基準は、2026年2月20日公布の改正開示府令により、一部の企業を対象に2027年3月期から有価証券報告書での法的開示が義務化されました。
この動きの背景には、非財務情報の重要性が高まり、国際基準に整合したサステナビリティ対応が企業に強く求められている事情があります。本記事では、SSBJ基準の概要や仕組み、対象企業の条件と適用スケジュール、実務上の課題、そして対応を支援する技術・ソリューションについて詳しく解説します。

▶監修:近藤 元博(こんどう もとひろ)
肩書:愛知工業大学 総合技術研究所 教授
プロフィール:1987年トヨタ自動車に入社。分散型エネルギーシステム、高効率エネルギーシステムの開発、導入を推進。「リサイクル技術開発本多賞」「化学工学会技術賞」「市村地球環境産業賞」他 資源循環、エネルギーシステムに関する表彰受賞。
その後、経営企画、事業企画等に従事し、技術経営、サプライチェーンマネージメント及び事業継続マネジメント等を推進。
2020年から現職。産学連携、地域連携を通じて環境経営支援、資源エネルギー技術開発等など社会実証に取組中。経済産業省総合資源エネルギー調査会 資源・燃料分科会 脱炭素燃料政策小委員会 内閣府国土強靭化推進会議 委員他

【出展社・来場者募集中!】
日本最大!企業のサステナブル経営実現のための展示会「サステナブル経営WEEK(旧称:GX経営WEEK)」

SSBJとは
SSBJ(サステナビリティ基準委員会)は、2022年7月に設立されたサステナビリティ開示基準の策定および意見発信を目的とした組織です。国際機関としてISSB(国際サステナビリティ基準審議会)が2021年11月に設立されたことを受けて設置されており、FASF(公益財団法人財務会計基準機構)の内部組織として、会計基準を担当するASBJ(企業会計基準委員会)と並列に位置付けられています。
サステナビリティについてより詳しく知りたい方は、以下の記事もあわせてご覧ください。
SSBJ基準とISSB基準との関係
SSBJ基準は、ISSBが策定した以下の2つの基準を基本方針として策定されています。
- IFRS S1号「サステナビリティ関連のリスク及び機会に関して開示すべき事項」
- 「サステナビリティ関連財務情報の開示に関する全般的要求事項」
IFRS S2号「気候関連開示」
SSBJ基準は原則としてISSB基準の要求事項を全て取り入れており、相応の理由がある場合にのみ、SSBJ独自の取扱を追加する構造となっています。そのため、独自の取扱を適用しない場合には、ISSB基準との整合性も高い内容となるでしょう。
また、基準の対応関係については、IFRS S1号が「適用基準」と「一般基準」に、IFRS S2号が「気候基準」にそれぞれ対応する構造となっています。国際基準と高い親和性を維持しながらも、日本の実情に即した運用が可能な設計といえます。
SSBJ基準を構成する3つの開示基準
SSBJ基準は、以下の3つの基準によって構成されています。
- サステナビリティ開示ユニバーサル基準「サステナビリティ開示基準の適用」(適用基準)
- サステナビリティ開示テーマ別基準第1号「一般開示基準」(一般基準)
- サステナビリティ開示テーマ別基準第2号「気候関連開示基準」(気候基準)
それぞれの役割と内容について、以下で解説します。
適用基準
適用基準とは、サステナビリティ情報を開示する際に踏まえるべき共通のルールを定めた基準です。例えば、開示するサステナビリティ情報は、財務諸表と同じ報告期間を対象に、同じタイミングで報告する必要があります。
表示の単位や法令との関係、商業上の機密に関する取扱など、多岐にわたる項目が規定されており、実際の開示作業における重要な指針です。
一般基準
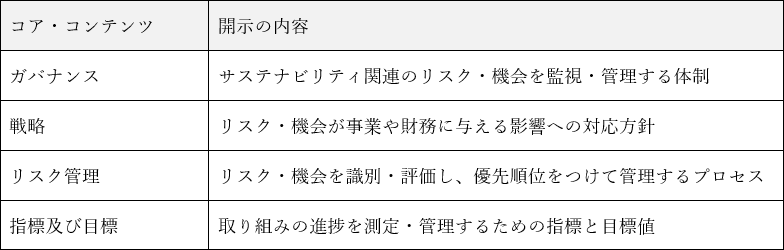
一般基準は、サステナビリティ情報の開示において共通の基盤となる基準であり、「コア・コンテンツ」と呼ばれる4つの構成要素の開示を企業に求めるものです。
※出典:SSBJ(サステナビリティ基準委員会)「2026年3月サステナビリティ開示テーマ別基準第1号」
例えば、戦略の開示においては、企業が識別したリスクや機会が短期・中期・長期のそれぞれの時間軸でどのような影響をもたらすかを具体的に示す必要があります。単に方針を掲げるだけでなく、時間軸に応じた影響を分析し対応策まで踏み込んだ開示が求められる点は、実務上の重要なポイントです。
また、指標及び目標については、サステナビリティ開示基準が要求する指標を開示することはもちろん、企業が自社の経営管理において独自に用いている指標についても開示の対象となります。
気候基準
気候基準は、TCFD提言を踏まえた基準であり、気候関連のリスクと機会について、ガバナンス・戦略・リスク管理・指標および目標というコア・コンテンツの開示を求めるものです。
具体的な開示項目として、温室効果ガス排出量についてはScope1・Scope2・Scope3が対象となります。ただし、基準の適用初年度には、Scope3の温室効果ガス排出量の開示を省略できる経過措置があります。
また、Scope2については、ロケーション基準により測定した温室効果ガス排出量も開示しなければなりません。
さらに、主要な利用者の理解に必要な契約証書に関する情報がある場合は、その開示が必要です。ただし、マーケット基準により測定したScope2の温室効果ガス排出量を開示することで、契約証書に関する情報の開示に代えることができます。
SSBJ基準独自の対応ポイント
SSBJ気候基準はISSB基準に準拠していますが、一部においてSSBJ独自の選択肢や規定が設けられています。
温室効果ガス排出量の測定方法については、日本国内では温対法のSHK制度(算定・報告・公表制度)に基づく算定を採用している企業が多い状況です。この点に対応するため、SSBJは2026年6月にサステナビリティ開示実務対応基準第1号を公表し、温対法におけるSHK制度により測定・報告された温室効果ガス排出量を用いて、気候基準の定めに従った開示を行う場合の取扱いを明確化しました。
これにより、既存の算定体制を持つ国内企業がSSBJ基準に沿った開示を行う際の実務的な拠り所が整備されたといえるでしょう。
また、ファイナンスド・エミッションに関しても注目すべき独自規定があります。ISSB基準においてもファイナンスド・エミッションに関する規定は存在しますが、SSBJ基準では、資産運用・商業銀行・保険の3つの活動について独自の定義を追加しています。
SSBJ基準の義務化スケジュールと対象企業

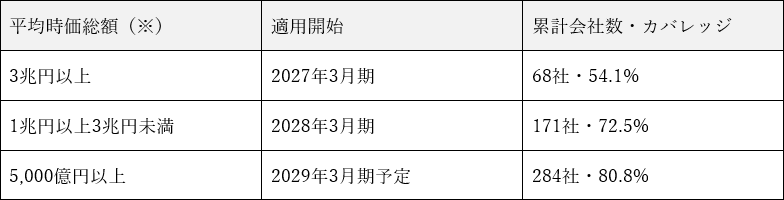
2026年2月20日、金融庁が公布した「企業内容などの開示に関する内閣府令」などの改正により、SSBJ基準に基づくサステナビリティ情報の開示が法的に義務化されました。さらに同年7月23日には改正金融商品取引法が公布され、開示・保証に関する制度整備が一層進められています。
以下では、対象企業の範囲と適用開始時期を確認していきましょう。
※累計会社数・カバレッジは金融庁資料に基づく一定時点の参考値であり、時価総額の変動などによって実際の対象企業数は変わる可能性があります。
※出典:金融庁「金融審議会 サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ(2025年10月30日)」
SSBJ基準は東証プライム市場上場企業のうち、平均時価総額が一定基準を満たす企業に対して段階的に適用されます。対象となる時価総額は、前事業年度末から遡る過去5事業年度末の平均値で判定される点が重要です。
初年度の経過措置と二段階開示
SSBJ基準の適用初年度には、企業の開示負担を軽減するための経過措置が設けられています。具体的には、比較情報の省略や気候関連以外のサステナビリティ情報の省略など、通常であれば求められる開示の一部を省くことが認められています。
ただし、この経過措置はあくまでも初年度限りの特例であり、2年目以降は完全な開示体制を整えることが求められる点に注意が必要です。
また、適用開始年度とその翌年度については、有価証券報告書本体でのSSBJ開示の一部を先送りできる「二段階開示」という仕組みも設けられています。先送りした情報については、翌期の半期報告書の提出期限までに訂正報告書として開示する形となります。
この二段階開示の経過措置は、適用開始から2年間にわたって活用できる制度です。段階的な対応が認められているとはいえ、最終的には完全開示へ移行することが前提となっているため、早い段階から情報収集や分析、開示体制の整備を進めておくことが重要です。
SSBJ基準の対応で企業が直面する実務課題

SSBJ基準への対応にあたり、多くの企業が実務上の様々な壁に直面しています。以下では、特に対応が求められる主要な課題を詳しく解説します。
Scope3のデータ収集に困難が伴う
Scope3の算定において、特に大きな課題となるのがデータ収集の難しさです。Scope1やScope2とは異なり、Scope3ではサプライチェーンやバリューチェーン全体に関するデータを外部の取引先や関係者から取得する必要があるケースが多く、その収集作業には多大な労力がかかります。
さらに、取引先ごとにデータの取得可否や精度が異なるため、算定の前提条件そのものを揃えることが難しいという問題もあります。
加えて、算定の目的や範囲、精度、実施体制といった前提条件は自社で主体的に決定しなければならず、社内の関係部署間での調整にも困難が伴いやすい状況です。
開示の信頼性・第三者保証への備えが必要になる
SSBJ基準の適用義務化の対象となる企業は、同基準に基づくサステナビリティ情報を有価証券報告書で開示します。改正金商法の成立により、こうした情報に対する第三者保証制度の導入が決まりました。
対象企業には、SSBJ基準の適用義務化が始まる翌期から、第三者保証が段階的に義務付けられます。
保証制度の開始から当初2年間は、Scope1・2の温室効果ガス排出量、ガバナンス、リスク管理が保証対象となります。3年目以降の対象範囲は、国際動向などを踏まえて今後検討されます。
提出期限に対してスケジュールがタイトである
有価証券報告書の提出期限は、決算後3ヶ月以内と定められています。この限られた期間のなかで、サステナビリティ情報の集計やレビューを行い、さらに保証制度の対象となる企業では保証対応まで完了させなければなりません。
通常の財務情報と異なり、サステナビリティ情報はデータの収集元が社内外の多岐にわたるため、集計・確認に要する時間が想定以上にかかるケースが少なくありません。
特に注意が必要なのは、義務化の年から体制構築をはじめるのでは、期限内に対応が間に合わない可能性が高いという点です。データ収集の仕組みや社内フローの整備には一定の時間を要するため、義務化のスケジュールを見据えた早めの準備が不可欠です。
SSBJ基準対応を支援する技術・ソリューション
SSBJ基準への対応は、情報収集・整理・開示といった多岐にわたるプロセスを伴います。こうした業務を効率化し、正確な開示を実現するために活用できる技術やソリューションが存在します。
以下では、代表的な例をご紹介します。
GHGデータ収集・可視化プラットフォーム
GHGデータ収集・可視化プラットフォームとは、企業の温室効果ガス(GHG)排出量に関するデータの収集・集計、排出量の算定・可視化を支援するクラウドサービスです。活動量データの集計や算定作業の効率化に役立つ場合があります。
電力会社がこうしたプラットフォームと連携し、IoTセンサーで取得したエネルギーデータをもとに排出量算定を支援する取り組みが進んでいます。
サステナビリティ情報開示支援サービス
サステナビリティ情報開示支援サービスは、GHG排出量の算定から非財務データの収集・集計、SSBJなどの制度開示までを一元的に支援するサービスです。算定・集計・評価対応・開示作成といった一連のプロセスが同じプラットフォーム上でつながっているため、拠点ごと・部門ごとのデータ管理もスムーズに行えるでしょう。
また、SSBJやESRS、外部のESG評価機関への対応を同一のデータから実施できる点も強みです。基準が異なるたびにデータを集め直す必要がなく、担当者の作業負担を大幅に軽減することに役立ちます。
ギャップ分析の自動化ツール
ギャップ分析の自動化ツールとは、生成AIを活用してSSBJ基準の要求事項と自社の現在の開示状況とのギャップを分析するツールです。手作業では膨大な時間と専門知識を要するギャップ分析を効率化できる点が魅力です。
また、こうしたツールは単体で提供されるだけでなく、専門コンサルタントによる伴走支援と組み合わせて提供される場合もあり、実務への定着をサポートする体制が整っているサービスも増えています。
さらに、保証業務での知見を蓄積した独自AIエージェントを活用し、開示ドラフトの自動作成やGHG算定方針書の自動生成などを実現するサービスも登場しています。こうしたサービスは、SSBJ基準対応における実務負担を大幅に軽減する上で、非常に実用的な選択肢となるでしょう。
SSBJ基準への対応に向けた情報収集なら「サステナブル経営WEEK」へ
SSBJ基準への対応を進めるにあたっては、温室効果ガスの算定・開示に関するノウハウをはじめ、対応を支援するツールや技術など、幅広い最新情報の収集が欠かせません。しかし、個別に情報を集めようとすると、多くの時間と手間がかかるのが実情です。
SSBJ基準を含む持続可能な経営に関する情報収集の場として、ぜひ活用していただきたいのが「サステナブル経営WEEK(旧称:GX経営WEEK)」です。本展示会は、「脱炭素経営EXPO」「サーキュラー・エコノミーEXPO」と、特別企画「SCM-サプライチェーンマネジメント-ワールド」で構成されています。
特に「脱炭素経営EXPO」および「SCM-サプライチェーンマネジメント-ワールド」では、ESG・サステナビリティ対応支援や各種コンサルティング、エネルギーマネジメント、SCM最適化ソリューションなど、SSBJ基準への対応に直結する製品・サービスが多数出展される予定です。
また、SSBJ対応を支援する製品・サービスを提供している企業にとっても、課題を抱える来場者へ直接提案できる貴重な機会です。出展もぜひご検討ください。
■サステナブル経営WEEKの詳細はこちら
■脱炭素経営 EXPOの詳細はこちら
■サーキュラー・エコノミー EXPOの詳細はこちら
■SCM -サプライチェーン マネジメント-ワールドの詳細はこちら
SSBJ基準への対応は早めの準備が重要
SSBJ基準は、2027年3月期の時価総額3兆円以上の企業を皮切りに、段階的な義務化が進む見通しです。対象企業の範囲は今後さらに拡大していく方向性が示されており、現時点で義務化の対象外となっている企業も、Scope3データの収集と第三者保証への対応など早い段階から準備を進めておくことが求められるでしょう。
こうした準備を効率よく行うには、GHGデータ収集・可視化プラットフォームやサステナビリティ情報開示支援サービスといったツール・ソリューションの活用が有力な選択肢となります。
最新の技術動向や支援ソリューションに関する情報収集には、「サステナブル経営WEEK(旧称:GX経営WEEK)」の活用をおすすめします。SSBJ基準への対応を着実に進めるためのヒントや、実践的なソリューションとの出会いの場として、ぜひご活用ください。
※「脱炭素経営 EXPO」「サーキュラー・エコノミー EXPO」は、「サステナブル経営WEEK(旧称:GX経営WEEK)」の構成展です。
【出展社・来場者募集中!】
日本最大!企業のサステナブル経営実現のための展示会「サステナブル経営WEEK(旧称:GX経営WEEK)」
▶監修:近藤 元博(こんどう もとひろ)
肩書:愛知工業大学 総合技術研究所 教授
プロフィール:1987年トヨタ自動車に入社。分散型エネルギーシステム、高効率エネルギーシステムの開発、導入を推進。「リサイクル技術開発本多賞」「化学工学会技術賞」「市村地球環境産業賞」他 資源循環、エネルギーシステムに関する表彰受賞。
その後、経営企画、事業企画等に従事し、技術経営、サプライチェーンマネージメント及び事業継続マネジメント等を推進。
2020年から現職。産学連携、地域連携を通じて環境経営支援、資源エネルギー技術開発等など社会実証に取組中。経済産業省総合資源エネルギー調査会 資源・燃料分科会 脱炭素燃料政策小委員会 内閣府国土強靭化推進会議 委員他